Domain freier-versicherungsmakler.de kaufen?
Wir ziehen mit dem Projekt
freier-versicherungsmakler.de um.
Sind Sie am Kauf der Domain
freier-versicherungsmakler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freier-versicherungsmakler.de kaufen?
Wann wurde die Fallpauschale eingeführt?
Die Fallpauschale wurde in Deutschland im Jahr 2003 eingeführt. Sie soll die Abrechnung von Krankenhausleistungen vereinfachen und transparenter gestalten. Mit der Einführung der Fallpauschale werden Krankenhäuser nicht mehr nach erbrachten Leistungen, sondern nach Fallpauschalen vergütet. Dies soll Anreize für effizientes Arbeiten und Kostenkontrolle schaffen. Die Einführung der Fallpauschale war jedoch auch umstritten, da Kritiker befürchteten, dass die Qualität der medizinischen Versorgung darunter leiden könnte. **
Was versteht man unter fallpauschale?
Eine Fallpauschale ist eine Pauschalvergütung, die Krankenhäuser für die Behandlung eines bestimmten Krankheitsfalls erhalten. Sie soll die Kosten für die gesamte Behandlung abdecken, unabhhängig von der tatsächlichen Dauer oder Intensität der Behandlung. Die Fallpauschale basiert auf einem einheitlichen Abrechnungssystem und soll die Transparenz und Effizienz im Gesundheitswesen fördern. Sie wird für verschiedene Diagnosen und Behandlungen festgelegt und kann je nach Schweregrad und Komplexität variieren. In Deutschland wird das Fallpauschalensystem durch das sogenannte DRG-System (Diagnosis Related Groups) umgesetzt. **

Ähnliche Suchbegriffe für Fallpauschale
Top-Angebote
Produkte zum Begriff Fallpauschale:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist eine DRG fallpauschale?
Eine DRG Fallpauschale ist eine Pauschale, die Krankenhäuser für die Behandlung eines Patienten mit einer bestimmten Diagnose oder einem bestimmten Eingriff erhalten. Sie basiert auf einem einheitlichen Abrechnungssystem, das die Kosten für die medizinische Versorgung standardisiert und nach festgelegten Kriterien berechnet. Die DRG Fallpauschale soll die Transparenz und Effizienz im Gesundheitswesen fördern, indem sie Anreize für eine kosteneffiziente Behandlung setzt. Krankenhäuser erhalten somit eine pauschale Vergütung für die gesamte Behandlung eines Patienten, unabhhängig von der tatsächlichen Dauer des Aufenthalts oder der erbrachten Leistungen. **
-
Was ist eine fallpauschale im Krankenhaus?
Eine Fallpauschale im Krankenhaus ist eine Pauschale, die für die Behandlung eines bestimmten Krankheitsfalls oder einer bestimmten Operation gezahlt wird. Sie umfasst alle Leistungen, die im Rahmen der Behandlung erbracht werden, unabhhängig von der tatsächlichen Dauer des Krankenhausaufenthalts oder der erbrachten Leistungen. Die Höhe der Fallpauschale richtet sich nach dem Schweregrad der Erkrankung und dem damit verbundenen Aufwand für die Behandlung. Durch Fallpauschalen soll eine transparente und kosteneffiziente Abrechnung im Gesundheitswesen gewährleistet werden. Kritiker bemängeln jedoch, dass Fallpauschalen zu einer ökonomischen Ausrichtung der medizinischen Versorgung führen könnten. **
-
Was versteht man unter der DRG fallpauschale?
Die DRG (Diagnosis Related Groups) Fallpauschale ist ein Abrechnungssystem im Gesundheitswesen, das die Kosten für die Behandlung von Patienten in Krankenhäusern standardisiert. Dabei werden Patienten mit ähnlichen Diagnosen und Behandlungen in Gruppen zusammengefasst. Jeder dieser Gruppen wird eine Pauschale zugewiesen, die die Kosten für die gesamte Behandlung abdecken soll. Die DRG Fallpauschale soll Transparenz schaffen, die Effizienz steigern und Anreize für eine kosteneffektive Behandlung setzen. Sie wird in vielen Ländern weltweit zur Abrechnung von Krankenhausleistungen verwendet. **
-
Wie kann ich als freier Versicherungsmakler Verträge abschließen?
Als freier Versicherungsmakler kannst du Verträge abschließen, indem du potenzielle Kunden berätst und ihnen passende Versicherungsprodukte anbietest. Du kannst die Verträge entweder direkt mit den Versicherungsgesellschaften abschließen oder über einen Maklerpool, der dir Zugang zu verschiedenen Versicherungsanbietern bietet. Es ist wichtig, dass du die rechtlichen Anforderungen und Vorschriften für den Abschluss von Versicherungsverträgen in deinem Land oder deiner Region beachtest. **


Welche Vor- und Nachteile hat der Abschluss einer Online-Versicherung im Vergleich zum Abschluss einer Versicherung über einen traditionellen Versicherungsmakler?
Der Abschluss einer Online-Versicherung bietet den Vorteil, dass man bequem von zu Hause aus verschiedene Angebote vergleichen und direkt abschließen kann. Zudem entfallen oft lästige Wartezeiten und man spart sich den Weg zum Versicherungsbüro. Allerdings kann es bei komplexen Versicherungsfragen von Vorteil sein, sich persönlich von einem traditionellen Versicherungsmakler beraten zu lassen, da dieser individuell auf die Bedürfnisse eingehen kann. Zudem kann es bei Online-Versicherungen schwieriger sein, im Schadensfall eine persönliche Betreuung und Beratung zu erhalten. **
Was sind die Vor- und Nachteile eines Direktabschlusses im Vergleich zu einer Beratung durch einen Versicherungsmakler?
Vorteile eines Direktabschlusses: Schnellere Abwicklung, keine zusätzlichen Kosten durch Provisionen, direkter Kontakt mit der Versicherungsgesellschaft. Nachteile eines Direktabschlusses: Möglicherweise fehlende individuelle Beratung, begrenzte Auswahl an Versicherungsprodukten, kein persönlicher Ansprechpartner im Schadensfall. **
Top-Angebote
Produkte zum Begriff Fallpauschale:
-
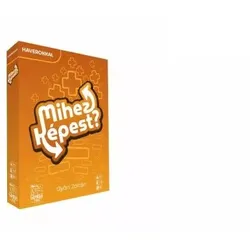
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wurde die Fallpauschale eingeführt?
Die Fallpauschale wurde in Deutschland im Jahr 2003 eingeführt. Sie soll die Abrechnung von Krankenhausleistungen vereinfachen und transparenter gestalten. Mit der Einführung der Fallpauschale werden Krankenhäuser nicht mehr nach erbrachten Leistungen, sondern nach Fallpauschalen vergütet. Dies soll Anreize für effizientes Arbeiten und Kostenkontrolle schaffen. Die Einführung der Fallpauschale war jedoch auch umstritten, da Kritiker befürchteten, dass die Qualität der medizinischen Versorgung darunter leiden könnte. **
-
Was versteht man unter fallpauschale?
Eine Fallpauschale ist eine Pauschalvergütung, die Krankenhäuser für die Behandlung eines bestimmten Krankheitsfalls erhalten. Sie soll die Kosten für die gesamte Behandlung abdecken, unabhhängig von der tatsächlichen Dauer oder Intensität der Behandlung. Die Fallpauschale basiert auf einem einheitlichen Abrechnungssystem und soll die Transparenz und Effizienz im Gesundheitswesen fördern. Sie wird für verschiedene Diagnosen und Behandlungen festgelegt und kann je nach Schweregrad und Komplexität variieren. In Deutschland wird das Fallpauschalensystem durch das sogenannte DRG-System (Diagnosis Related Groups) umgesetzt. **
-
Was ist eine DRG fallpauschale?
Eine DRG Fallpauschale ist eine Pauschale, die Krankenhäuser für die Behandlung eines Patienten mit einer bestimmten Diagnose oder einem bestimmten Eingriff erhalten. Sie basiert auf einem einheitlichen Abrechnungssystem, das die Kosten für die medizinische Versorgung standardisiert und nach festgelegten Kriterien berechnet. Die DRG Fallpauschale soll die Transparenz und Effizienz im Gesundheitswesen fördern, indem sie Anreize für eine kosteneffiziente Behandlung setzt. Krankenhäuser erhalten somit eine pauschale Vergütung für die gesamte Behandlung eines Patienten, unabhhängig von der tatsächlichen Dauer des Aufenthalts oder der erbrachten Leistungen. **
-
Was ist eine fallpauschale im Krankenhaus?
Eine Fallpauschale im Krankenhaus ist eine Pauschale, die für die Behandlung eines bestimmten Krankheitsfalls oder einer bestimmten Operation gezahlt wird. Sie umfasst alle Leistungen, die im Rahmen der Behandlung erbracht werden, unabhhängig von der tatsächlichen Dauer des Krankenhausaufenthalts oder der erbrachten Leistungen. Die Höhe der Fallpauschale richtet sich nach dem Schweregrad der Erkrankung und dem damit verbundenen Aufwand für die Behandlung. Durch Fallpauschalen soll eine transparente und kosteneffiziente Abrechnung im Gesundheitswesen gewährleistet werden. Kritiker bemängeln jedoch, dass Fallpauschalen zu einer ökonomischen Ausrichtung der medizinischen Versorgung führen könnten. **
Ähnliche Suchbegriffe für Fallpauschale
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter der DRG fallpauschale?
Die DRG (Diagnosis Related Groups) Fallpauschale ist ein Abrechnungssystem im Gesundheitswesen, das die Kosten für die Behandlung von Patienten in Krankenhäusern standardisiert. Dabei werden Patienten mit ähnlichen Diagnosen und Behandlungen in Gruppen zusammengefasst. Jeder dieser Gruppen wird eine Pauschale zugewiesen, die die Kosten für die gesamte Behandlung abdecken soll. Die DRG Fallpauschale soll Transparenz schaffen, die Effizienz steigern und Anreize für eine kosteneffektive Behandlung setzen. Sie wird in vielen Ländern weltweit zur Abrechnung von Krankenhausleistungen verwendet. **
-
Wie kann ich als freier Versicherungsmakler Verträge abschließen?
Als freier Versicherungsmakler kannst du Verträge abschließen, indem du potenzielle Kunden berätst und ihnen passende Versicherungsprodukte anbietest. Du kannst die Verträge entweder direkt mit den Versicherungsgesellschaften abschließen oder über einen Maklerpool, der dir Zugang zu verschiedenen Versicherungsanbietern bietet. Es ist wichtig, dass du die rechtlichen Anforderungen und Vorschriften für den Abschluss von Versicherungsverträgen in deinem Land oder deiner Region beachtest. **
-
Welche Vor- und Nachteile hat der Abschluss einer Online-Versicherung im Vergleich zum Abschluss einer Versicherung über einen traditionellen Versicherungsmakler?
Der Abschluss einer Online-Versicherung bietet den Vorteil, dass man bequem von zu Hause aus verschiedene Angebote vergleichen und direkt abschließen kann. Zudem entfallen oft lästige Wartezeiten und man spart sich den Weg zum Versicherungsbüro. Allerdings kann es bei komplexen Versicherungsfragen von Vorteil sein, sich persönlich von einem traditionellen Versicherungsmakler beraten zu lassen, da dieser individuell auf die Bedürfnisse eingehen kann. Zudem kann es bei Online-Versicherungen schwieriger sein, im Schadensfall eine persönliche Betreuung und Beratung zu erhalten. **
-
Was sind die Vor- und Nachteile eines Direktabschlusses im Vergleich zu einer Beratung durch einen Versicherungsmakler?
Vorteile eines Direktabschlusses: Schnellere Abwicklung, keine zusätzlichen Kosten durch Provisionen, direkter Kontakt mit der Versicherungsgesellschaft. Nachteile eines Direktabschlusses: Möglicherweise fehlende individuelle Beratung, begrenzte Auswahl an Versicherungsprodukten, kein persönlicher Ansprechpartner im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.